作为一个大量进口工业原料、又大量出口工业成品的制造业强国,中国的产业链天然对海上通道存在依赖。这也是为什么美国在推演对华冲突时,几乎总是绕不开一个思路:封锁中国的海上航道,阻止工业原料和能源进入内陆,再配合外交手段进行全方位制裁,试图掐断中国维持工业生产乃至战争能力的命脉。
那么问题来了——一旦真的打起来,美国对中国断粮、断矿、断油,被全面制裁的中国,究竟能撑多久?
如果这个问题放在十年前,答案确实不容乐观。彼时美国对中国海上生命线的控制力较强,一旦启动全面封锁,国内工业生产势必遭到严重冲击。
但从2016年前后开始,情况已经悄然改变。今天再回头看,美国的这套"围困剧本"其实已经很难奏效。这背后有两个关键性变化:一是中国通过地缘布局把能源安全牢牢握在自己手里;二是美国自以为的"金融核弹",实际效果远不如预期。
先说能源这条最要紧的命脉,而其中最具战略分量的一步,是俄罗斯的角色转变。
2022年9月26日,位于波罗的海、原本负责把俄罗斯天然气经德国输往欧洲的北溪管道遭到破坏。这件事表面上打击的是俄罗斯与欧洲的能源纽带,实际上却把俄罗斯彻底推向了东方市场。
俄罗斯失去了欧洲这个最大客户,替代方案是什么?答案很简单:一条条向东延伸、连接中国的天然气管道。中国正在取代欧洲,成为俄罗斯天然气最主要的买家。
从地理上看,俄罗斯东部有四个主要的天然气生产中心,分别位于克拉斯诺亚尔斯克、伊尔库茨克、雅库特地区,以及最东端的萨哈林岛。从萨哈林岛出发有一条管道通往符拉迪沃斯托克,而更为关键的一条,就是2019年正式投产的"西伯利亚力量1号"管道。这条长达约3000公里的管道,在俄罗斯布拉戈维申斯克附近抵达中俄边境,从这里进入中国,成为俄气输华的主入口。
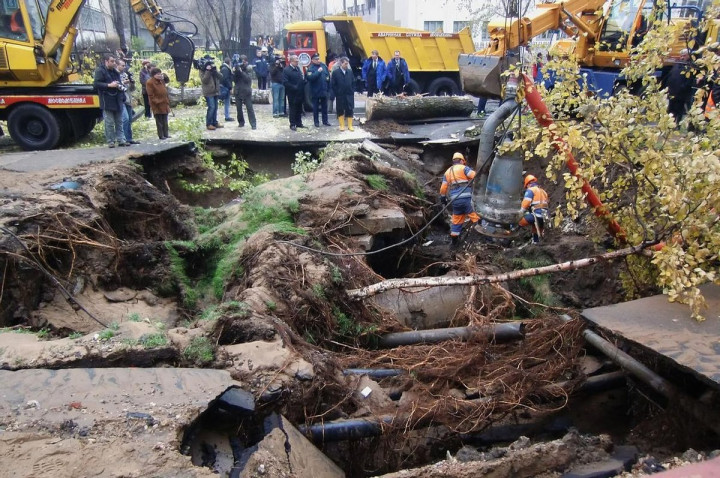
为了确保供气能力,早在2019年,俄气公司(Gazprom)就在伊尔库茨克地区完成了176口天然气生产井的钻探工作。到2023年,这些井已基本全面投入运营,规划中未来30年可每年向中国输送约330亿立方米天然气。管道入口附近还坐落着阿穆尔天然气加工厂(Amur GPP),这不仅是俄罗斯规模最大的天然气加工厂,也是全球最大的同类设施之一。
有了入口,还得有配套的"血管网"。中国国内已经修建了数千公里的干线管道,把这股来自远东的天然气一路输送到北京,再延伸至上海。
这类超级工程通常都是分段推进的,管道的最后一段南线于2025年建成贯通。也就是说,从2019年起俄罗斯就已经在向中国供气,但真正的大规模输送,是在整个管网彻底闭环之后才全面展开的。此外,还有规划将西伯利亚力量管道与萨哈林方向的输气系统对接,以便把萨哈林油气田的天然气也一并送入中国。
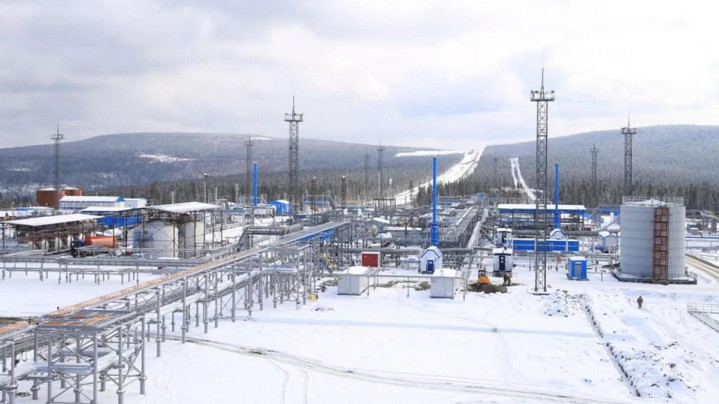
如果说"西伯利亚力量1号"已经在为中国的能源安全打下地基,那么"西伯利亚力量2号"就是正在盘算中的第二根大动脉。这条尚在筹备阶段的管道,原计划从伊尔库茨克地区出发,穿越蒙古直接进入中国境内,途经哈萨克斯坦、中国、蒙古三国交界地带。它并不与伊尔库茨克气田直接相连,而是接入俄罗斯西西伯利亚地区的国内天然气管网——这意味着俄罗斯本土西部的巨量气源,未来同样可以被引流到中国市场。
值得留意的是,土库曼斯坦到中国之间早已有一条运行成熟的天然气管道,这条线经过乌兹别克斯坦、哈萨克斯坦,最终通过新疆进入中国。一旦西伯利亚力量2号建成,它有可能与这条中亚—中国的管道形成互联互通,中国从北方和西方两个方向获得的天然气资源都将进一步充裕。整个俄中能源合作的框架由俄气公司与中国石油天然气集团公司共同主导,两家国字号巨头把控着从上游到管输的核心环节。
目前,天然气在中国进口能源结构中的占比仍然不算高,中国对原油的依赖度更大。但对任何一个大国来说,能源多元化都是安全的基石。早在2022年2月俄乌冲突爆发之前,俄中两国就已经签下了增加年度天然气采购量的协议,此后合作节奏明显加快。
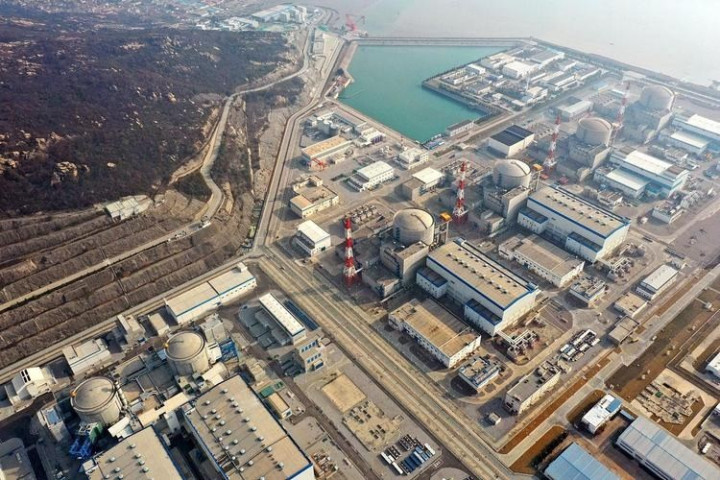
俄中之间的能源合作并不止于油气。两国在核能领域同样有着深度协作的意愿。
截至2017年的数据,全球约87%的在建核反应堆采用俄罗斯或中国的设计方案,而英国、美国、法国、加拿大四国合计仅占约10%。这意味着传统意义上的"发达经济体",在核工业市场份额上已经明显落后。
核能非常有希望成为未来全球能源格局中的重要一极。国际能源署的成员国主要来自北美和欧洲,本质上是一个西方主导的机构,自然不会乐见中俄在核技术上继续拉开身位,未来借助此类平台施加压力甚至制造舆论威胁,几乎是可以预料到的。
但中俄在核能上的合作并不会因外部制裁而停摆,两国国土相邻、共享漫长边境线,这种天然的地缘便利本身就是任何海上封锁都无法割裂的。在天然气资源上,两国实现了自给自足;在核技术领域,两国走在世界前列。
中国庞大的市场为俄罗斯提供了经济支撑,俄罗斯则源源不断地向中国供应煤炭、天然气、石油等原材料。两国还同意在双边贸易中扩大本币结算,加快去美元化进程。更进一步说,中国采购的部分俄罗斯资源,还可以在加工后转售给其他国家从中获益——制裁虽然名义上针对俄罗斯,但通过中国这个"中转站",被制裁一方依然能够融入全球市场。
回到中国自身的破局思路上来。除了拉紧与俄罗斯的能源纽带,另外两条重要的陆上通道也在稳步推进。
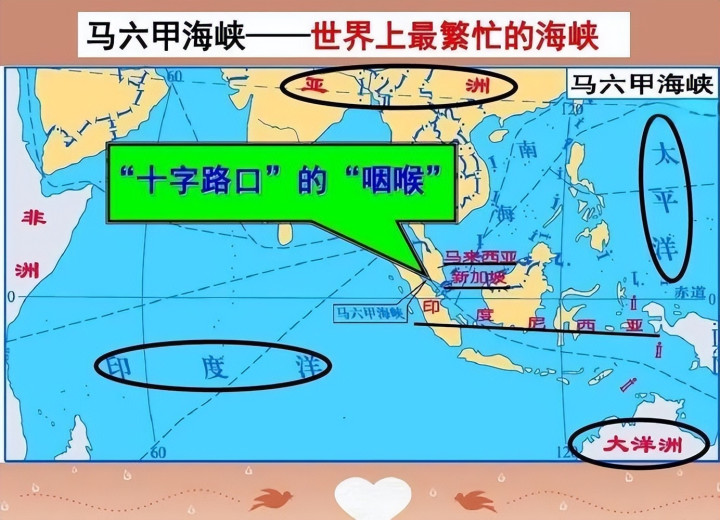
一条是中巴经济走廊,中国长期租借并深度运营巴基斯坦的瓜达尔港,配合已经贯通的公路网络,未来从中东采购的石油可以在瓜达尔港上岸,通过陆路直接进入中国西部。这样一来,马六甲海峡这个长期被视为软肋的咽喉,就不再是唯一的选项。
另一条是中南半岛铁路网络。中老铁路已经通车运行,中泰铁路项目也在推进中,越南方向的铁路合作也在谈判之中。
按目前的节奏发展下去,未来一二十年,整个中南半岛的铁路系统将逐步串联起来。中东运来的石油可以在中南半岛任意港口靠岸,再经由铁路进入中国云南,绕开传统海上瓶颈。
至于美国最引以为傲的"金融核弹"——将对手踢出SWIFT系统这一招,在俄乌冲突后已经露出了不少破绽。2022年美西方联手将大批俄罗斯银行剔除出SWIFT,一度被认为足以让俄罗斯经济迅速崩盘。
但结果恰恰相反,俄罗斯经济不但没有塌方,还在贸易结构调整之后展现出相当的韧性。原因在于SWIFT只是一个金融结算工具,并不等同于国际金融秩序本身。
作为世界第二大经济体和最大工业国的中国持续与俄罗斯保持正常贸易往来,就足以维持基本的资金和货物循环。这也向全世界传递了一个明确信号:美国的金融武器并非无解,一旦其他国家看到"被踢出去"依然能活得下去,那种震慑效应就会大打折扣。
除了外部布局,中国内部的产业结构调整也在削弱封锁的杀伤力。中国已经是全球规模最大的新能源产业国,光伏、风电、新能源汽车全面领先,正在逐步降低对化石能源的绝对依赖。
当能源结构完成升级,即便外部石油通道受阻,国内经济和工业依然能够依托本土能源体系维持运转。再叠加日益强大的海军力量和火箭军的远程打击能力,中国有能力护住自己家门口的能源与贸易生命线。
所以回到最初那个问题:断粮、断矿、断油,被美国全面制裁的中国能打多久?答案已经不再是"扛不了多久",而是"耗得起、打得久"。
俄罗斯这个北方"加油站"已经稳固,陆上通道正在多点铺开,新能源产业正在迅速替代传统依赖,SWIFT的威慑也在一点点祛魅。西方寄希望于一夜绞杀的时代,早已成为过去式。
国联优配提示:文章来自网络,不代表本站观点。